Aller au contenu

TvF Consulting, Varsovie, toute la Pologne

Chaque chiffre a une source
que l’autre partie peut vérifier

Évaluation d’entreprises, analyses financières et reporting de gestion assisté par l’IA

J’évalue des entreprises, je décompose la rentabilité jusqu’à ses causes et je construis des outils qui lisent les états financiers automatiquement. Je travaille sur les données sources – comptes déposés au registre, grands livres, relevés de temps – et non sur les documents préparés par le vendeur. Pour dirigeants, conseils et investisseurs – à Varsovie et dans toute la Pologne.

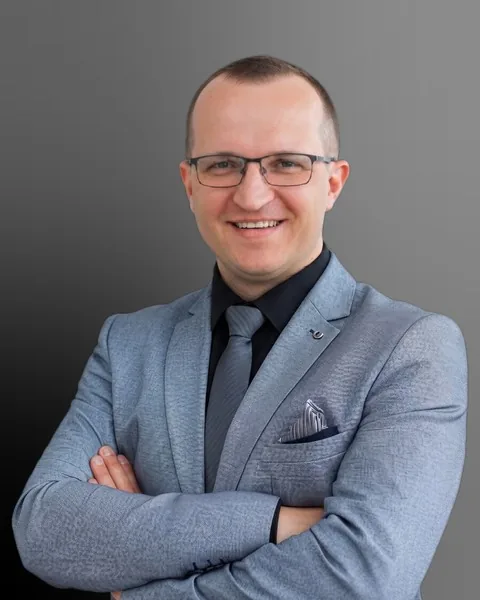
Tomasz Fordymacki – portrait

Tomasz Fordymacki

Conseil financier, évaluation, analyse transactionnelle, reporting de gestion

  • Un modèle, pas une présentation – vous recevez un fichier qui calcule
  • Trois méthodes d’évaluation ramenées à un seul chiffre
  • Confidentialité dès le premier appel

8

analyses financières

un seul moteur, une douzaine de sociétés comparées, la même méthode

7

modèles d’évaluation

approches par les flux, par les comparables et patrimoniale

11

applications et outils

construits de zéro, certains accessibles publiquement

335

scripts

ils font le travail répétitif pour que je fasse le reste

Ma façon de travailler

Quatre étapes, toujours les mêmes

L’ordre n’a rien d’accidentel. Les erreurs les plus coûteuses viennent de l’omission de la première étape.

  1. 01

    Données sources

    Comptes déposés au registre en format exploitable, export du grand livre, relevés de temps, contrats. Pas des tableaux préparés pour servir une thèse. S’il manque des données, je le dis au début et non dans la conclusion.

  2. 02

    Normalisation

    Éléments exceptionnels, opérations entre parties liées, rémunération du dirigeant, charges étrangères à l’exploitation. Chaque retraitement porte un numéro, un montant et une justification – chacun peut donc être discuté séparément.

  3. 03

    Le modèle

    Les chiffres se calculent dans le fichier, pas dans ma tête. Changer une hypothèse recalcule tout le modèle, et les contrôles de bouclage vérifient que le bilan s’équilibre et que les flux se recoupent.

  4. 04

    Le document

    À la fin, il y a quelque chose à poser sur la table : un classeur, un rapport et une présentation qui annoncent le même chiffre. Trois documents qui se contredisent valent moins que rien.

IA et automatisation

La machine compte, une personne répond

J’utilise des modèles de langage et mes propres scripts là où le travail consiste à lire des documents et à ressaisir des chiffres. Les décisions sur les retraitements, les pondérations et la conclusion restent de mon côté – et sont documentées pour être vérifiables.

Lit

Comptes du registre en XML, exports des livres, relevés de temps – chargés et réconciliés automatiquement, une douzaine de sociétés avec une seule méthode.

Vérifie

Une centaine de règles de contrôle des livres et plusieurs centaines de tests qui attrapent les erreurs avant le rapport. Un document qui se vérifie lui-même.

Rapporte

Tableau de bord, rapport et présentation générés depuis un seul modèle, en polonais et en français – le même chiffre partout, sans ressaisie.

Ce que je ne confie jamais au modèle

Les retraitements de normalisation, les pondérations des méthodes d’évaluation, les hypothèses de prévision et la conclusion finale. Le modèle accélère la lecture et le calcul ; la responsabilité du chiffre posé sur la table est la mienne.

L’automatisation en pratique

Glossaire

Parler le même langage

La moitié des malentendus autour de la table vient de ce que deux parties comprennent le même mot différemment. Voici dix notions qui reviennent dans chaque discussion sur la valeur – avec leur définition et l’erreur qu’on commet le plus souvent à leur sujet.

10 notions
  • Erreur fréquente

    Comparer la valeur d’entreprise de l’une au prix des titres de l’autre. Ce sont deux chiffres distincts, séparés par la dette nette.

  • Erreur fréquente

    Confondre l’EBITDA avec un flux de trésorerie. Il ignore le besoin en fonds de roulement, les investissements et l’impôt – une société à EBITDA positif peut déposer le bilan.

  • Erreur fréquente

    Considérer tout le solde de trésorerie comme excédentaire. Une partie constitue le fonds de roulement nécessaire à l’exploitation et ne peut être retirée.

  • Erreur fréquente

    L’ignorer en phase de croissance. Une hausse des ventes consomme toujours de la trésorerie par le fonds de roulement – première cause de défaillance des sociétés en croissance.

  • Erreur fréquente

    Prendre les pondérations au bilan comptable courant plutôt qu’aux valeurs cibles. L’évaluation dépend alors d’une position de clôture accidentelle.

  • Erreur fréquente

    Sous-estimer son poids. Elle représente d’ordinaire 60 à 80 % de l’évaluation : une légère variation du taux de croissance déplace le résultat plus que toute la prévision.

  • Erreur fréquente

    Un retraitement sans preuve. Le vendeur normalise toujours à la hausse, l’acquéreur à la baisse – c’est un document qui tranche, non une affirmation.

  • Erreur fréquente

    Reprendre les multiples de sociétés cotées pour une petite société privée. Les fourchettes indicatives pour les PME polonaises en 2025–2026 sont de 3 à 6× pour les petites et de 5 à 8× pour les moyennes – selon le secteur, la croissance et la qualité des données.

  • Erreur fréquente

    Négliger ce test. Les sociétés saines maintiennent une conversion au-dessus de 70 à 80 % ; durablement plus bas, le profit reste dans les créances.

  • Erreur fréquente

    Lire le ratio hors contexte. Dans la pratique bancaire polonaise (2025–2026), le financement confortable atteint environ 3,0× ; au-delà de 4,0×, la discussion porte sur la restructuration, non sur la croissance.

Sur LinkedIn

Mes dernières publications

De courts posts sur les chiffres de l’entreprise – chacun mène à un calculateur ou à un article qui approfondit le sujet.

  • Cztery geometryczne dźwignie na granatowym tle z siatką

    9 octobre 2026, Post en polonais

    Podwyżka cen o 3 % może dać więcej niż rok walki o nowych klientów.

    W firmie z marżą EBITDA 9 % podnosi wynik o około jedną czwartą – nawet gdy zakładam, że 30 % efektu ucieknie razem z częścią wolumenu. Cięcie kosztów stałych o 5 % daje zwykle drugie tyle. Skrócenie spływu należności o…
  • Dwa geometryczne elementy układanki zbliżające się do siebie; tylko część krawędzi pasuje i świeci turkusem

    8 octobre 2026, Post en polonais

    Siedem liczb, zanim zapłacisz za due diligence.

    Przejęcie ma sens, gdy trzy rzeczy są prawdziwe naraz: cel pasuje do Twoich klientów i produktów, synergie da się wskazać na konkretnych pozycjach kosztów, nie „około 10 %”, dług grupy po transakcji zostaje poniżej…

  • Grafika do posta na LinkedIn: Każda liczba w wycenie powinna mieć źródło, które druga strona może sprawdzić. Także ta pierwsza, orientacyjna.

    7 octobre 2026, Post en polonais

    Każda liczba w wycenie powinna mieć źródło, które druga strona może sprawdzić. Także ta pierwsza, orientacyjna.

    Zrobiłem kalkulator wyceny, który nie ukrywa metody: DCF i mnożnik liczone obok siebie, wszystkie parametry na wierzchu (WACC, wzrost, mnożnik EBITDA), a wynik podany jako widełki, nie jako „Twoja firma jest warta X…

  • Most nad przepaścią, z którego po drodze odpadają szare bloki; na drugi brzeg dociera mniejsza turkusowa bryła

    6 octobre 2026, Post en polonais

    „6× EBITDA” to nie jest cena za Twoje udziały.

    Wycena i mnożniki mówią o przedsiębiorstwie. Umowa sprzedaży – o udziałach. Pomiędzy jest most: dług netto, quasi-dług i kapitał obrotowy. W przykładzie z mojego kalkulatora most zabiera 20 % wartości firmy. I to jest…

  • Grafika do posta na LinkedIn: Budżet roczny mówi, czy firma zarobi. Nie mówi, czy w trzecim tygodniu listopada będzie na pensje.

    5 octobre 2026, Post en polonais

    Budżet roczny mówi, czy firma zarobi. Nie mówi, czy w trzecim tygodniu listopada będzie na pensje.

    Do tego służy prognoza gotówki na 13 tygodni: kwartał do przodu, tydzień po tygodniu, wpływy i wypływy z konkretnymi datami – nie „średnio w miesiącu". Trzynaście, bo tyle widać z realną precyzją: faktury już…

  • Grafika do posta na LinkedIn: Pracownik „na rękę" a pracownik w koszcie firmy to dwie różne liczby – i rzadko widzą je obie strony naraz.

    2 octobre 2026, Post en polonais

    Pracownik „na rękę" a pracownik w koszcie firmy to dwie różne liczby – i rzadko widzą je obie strony naraz.

    Do brutto dochodzą składki pracodawcy (emerytalna, rentowa, wypadkowa, FP, FGŚP), ewentualnie PPK. Kandydat porównuje netto na etacie z fakturą na B2B i te porównania zwykle są nieuczciwe wobec jednej ze stron…

Tous les posts sur mon profil

Outil

Estimez la valeur de votre entreprise

Le schéma par lequel je commence chaque évaluation : une prévision actualisée et une approche par les comparables, réconciliées par pondération, puis le passage de la valeur d’entreprise à la valeur des titres. Le résultat est indicatif et ne remplace pas une évaluation.

Valeur des titres

16,9M

Sensibilité au coût du capital ±1 pt: 15,9 – 18,1 M

Approche par les flux
19,5 M
Approche par les comparables
18,0 M
Valeur d’entreprise
18,9 M
Passage à la valeur des titres
−2,0 M

Le modèle actualise un flux calculé comme l’EBITDA après impôt diminué des investissements de renouvellement et de la variation du besoin en fonds de roulement (retenus à 4 % du chiffre d’affaires). Le résultat est une estimation fondée sur sept chiffres – une véritable évaluation exige de normaliser le résultat, d’examiner les contrats et de vérifier les données sources.

Je veux un calcul sérieux

De la méthode à la valeur des titres

D’où vient le montant de droite. Chaque étape peut être contestée séparément, et c’est bien l’objectif.

19,5Méthode des flux-0,6Ajustement comparables18,9Valeur d’entreprise-2,0Dette nette16,9Valeur des titresM
L’ajustement par les comparables n’est pas l’écart entre les deux méthodes mais quarante pour cent de cet écart : c’est le poids de la méthode comparative dans le résultat combiné.

La Pologne en chiffres

L’aide-mémoire de l’entrepreneur : inflation, salaires, taux, changes

Douze indicateurs du GUS, de la NBP, d’Eurostat et de la BCE au même endroit : choisissez une période depuis 2015, chaque chiffre se recalcule. Avec une prévision 2027 et un PDF à télécharger.

  • Hausse des prix+56,6 %prix 2025 par rapport à 2015 (IPC)
  • Salaire minimum 20274 950 zł+3,0 % sur un an
  • WIBOR 3M3,84 %moyenne mensuelle, IX 2026
  • Cours de l’EUR4,3756 złmoyenne mensuelle, X 2026

Questions

Avant d’écrire

Six questions qui reviennent au premier échange – et les réponses que je donne d’habitude.

Comment démarre une collaboration ?

Un court échange sur le problème (sans engagement), puis la liste des données nécessaires et une proposition de périmètre avec un délai. Le travail commence après validation du périmètre – il n’y a pas d’étape « évaluation de l’évaluation ».

Combien de temps prend une évaluation ou une analyse ?

Évaluation : deux à quatre semaines à partir des données complètes. Registre de trésorerie à treize semaines : quelques jours. Analyse de rentabilité avec comptes par segment : deux à trois semaines selon la qualité des livres. L’essentiel du temps va aux questions sur les données, pas au calcul.

De quelles données avez-vous besoin ?

Comptes annuels (idéalement les fichiers XML du registre), balance, export du grand livre pour la période, contrats importants et informations sur la dette. Pour la rentabilité – aussi les relevés de temps ou les clés de répartition des coûts. S’il manque quelque chose, je le dis au début.

Et la confidentialité ?

Un accord de confidentialité avant le premier fichier, des données stockées localement et chiffrées, aucun nom de client sur ce site ni dans les documents. Les descriptions du portfolio sont anonymisées : secteur, problème, effet.

Qui calcule et qui répond ?

Les outils calculent – scripts, modèles, en partie des modèles de langage. Je réponds : des retraitements, des hypothèses et de la conclusion. Chaque chiffre d’un document a une source que l’autre partie peut vérifier, et c’est une règle à laquelle je ne déroge pas.

Travaillez-vous à distance et hors de Varsovie ?

Oui – l’essentiel du travail se fait sur les données, pas dans les bureaux du client. Réunions à Varsovie ou en ligne ; pour des clients de toute la Pologne et des sociétés à capitaux étrangers (en anglais, en français à un niveau professionnel courant).

Un problème concret avec vos chiffres ?

Écrivez-moi deux phrases sur le sujet. Je vous dirai si c’est mon métier et combien de temps cela prend, en gros.

Parlons-en