Aller au contenu

Calculateur

Pont EV → equity : de la valeur d’entreprise à la valeur des parts

Valeur des parts (equity)

15,1 M PLN

Dette nette (dette − trésorerie excédentaire)
-2,3 M PLN
Éléments assimilés à la dette
-1,2 M PLN
Ajustement de BFR
-0,3 M PLN
Part de l’EV absorbée par le pont
20 %

Le pont absorbe une petite part de la valeur – le prix des parts est proche de la valeur d’entreprise. Reste surtout à cadrer, dans le contrat, la définition du cash et de la dette.

Le prix d’un contrat de cession porte sur les parts, alors que les évaluations et les multiples parlent de l’entreprise. Entre les deux, un pont : dette nette, éléments assimilés à la dette et BFR. Huit chiffres montrent quelle part de la valeur d’entreprise arrive vraiment aux propriétaires.

Outil indicatif : le résultat est un ordre de grandeur sur vos hypothèses, pas une évaluation ni un conseil fiscal, juridique ou d’investissement. Les données saisies ne sont ni envoyées ni conservées.

Comment c’est calculé

  1. 1Dette netteDette financière (crédits, obligations, comptes courants d’associés) moins trésorerie excédentaire. Excédentaire = en comptes moins trésorerie d’exploitation, celle que l’entreprise doit garder pour payer à temps. Le cash au 31 décembre qui part en salaires le 5 janvier n’est pas un excédent.
  2. 2Éléments assimilés à la detteDes passifs qui ne sont pas des crédits mais que l’acheteur devra payer : leasing financier, dividende voté non versé, litiges provisionnés, arriérés fiscaux et sociaux, indemnités, engagements d’investissement. Chaque poste diminue le prix złoty pour złoty.
  3. 3BFR par rapport au niveau normalSi, au jour de la transaction, le BFR est inférieur à la moyenne des douze derniers mois (le vendeur a « pressé » les créances ou étiré les fournisseurs), l’acheteur devra le reconstituer de sa poche – l’écart réduit le prix. Au-dessus de la norme, c’est l’inverse.

Note : le pont de la valeur d’entreprise à la valeur des parts (PDF)

Questions fréquentes

Un leasing opérationnel est-il une dette ?

Selon les règles comptables polonaises, souvent non ; selon IFRS 16, oui. Dans une transaction, c’est l’économie qui compte : si l’entreprise ne peut cesser de payer les loyers sans perdre les machines, c’est un passif assimilable à la dette. Les acheteurs étrangers le traiteront presque toujours comme de la dette – mieux vaut le saisir et avoir l’argument que d’être surpris.

Comment fixer le BFR « normal » ?

La moyenne de douze bilans mensuels (créances + stocks − dettes fournisseurs), corrigée de la saisonnalité et des éléments ponctuels. C’est l’un des chiffres les plus négociés du contrat – à calculer soi-même avant que l’autre partie ne le fasse.

D’où vient la valeur d’entreprise (EV) ?

D’une évaluation (DCF, multiples), d’une offre d’acheteur ou du calculateur de valorisation de ce site. L’important est que l’EV et le pont aient la même date – une EV évaluée en fin d’année et une dette de milieu d’année suivante donnent un chiffre indéfendable.

J’en ai parlé sur LinkedIn

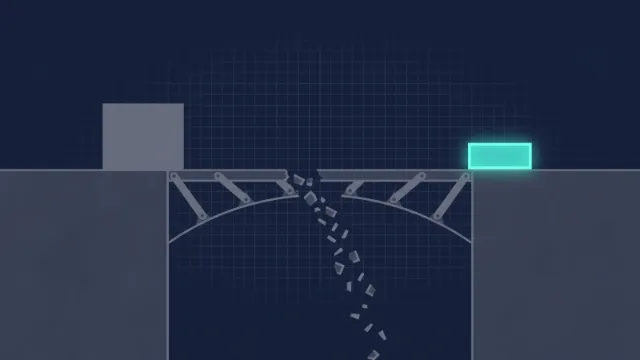
  • Most nad przepaścią, z którego po drodze odpadają szare bloki; na drugi brzeg dociera mniejsza turkusowa bryła

    6 octobre 2026, Post en polonais

    „6× EBITDA” to nie jest cena za Twoje udziały.

    Wycena i mnożniki mówią o przedsiębiorstwie. Umowa sprzedaży – o udziałach. Pomiędzy jest most: dług netto, quasi-dług i kapitał obrotowy. W przykładzie z mojego kalkulatora most zabiera 20 % wartości firmy. I to jest…

Parlons de votre situation

Écrivez quelques phrases sur la société et le problème. Je réponds sous un jour ouvré et le premier échange est gratuit.

M’écrire