Przejdź do treści

TvF Consulting, Warszawa, cała Polska

Każda liczba ma źródło,
które druga strona może sprawdzić

Wycena przedsiębiorstw, analizy finansowe i raportowanie zarządcze wspierane AI

Wyceniam przedsiębiorstwa, rozkładam rentowność na czynniki pierwsze i buduję narzędzia, które czytają sprawozdania finansowe maszynowo. Pracuję na danych źródłowych – sprawozdaniach składanych w KRS, księgach, ewidencji czasu pracy – a nie na materiałach przygotowanych przez sprzedającego. Dla właścicieli, zarządów i inwestorów – w Warszawie i w całej Polsce.

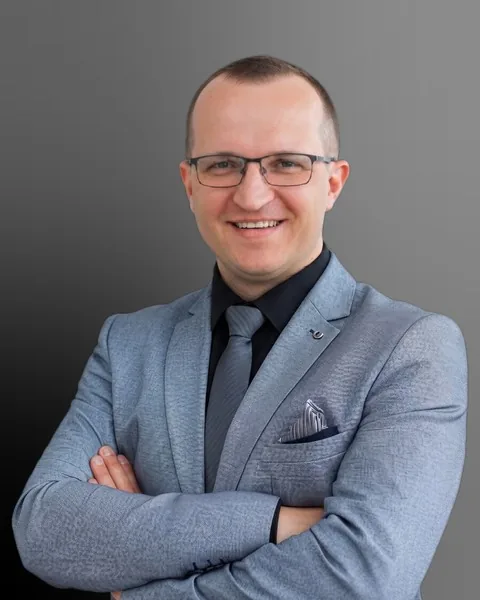
Tomasz Fordymacki – portret

Tomasz Fordymacki

Doradca finansowy, wycena, analityka transakcyjna, raportowanie zarządcze

  • Model, nie prezentacja – dostajesz plik, który liczy
  • Trzy metody wyceny uzgodnione do jednej liczby
  • Poufność od pierwszego telefonu

8

analiz finansowych

jeden silnik, kilkanaście spółek w porównaniach, ta sama metodyka

7

modeli wyceny

DCF, porównawcza i majątkowa w każdym

11

aplikacji i narzędzi

zbudowanych od zera, część działa publicznie

335

skryptów

robią powtarzalną robotę, żebym ja robił resztę

Jak pracuję

Cztery kroki, zawsze te same

Kolejność nie jest przypadkowa. Najdroższe pomyłki biorą się z pominięcia kroku pierwszego.

  1. 01

    Dane źródłowe

    Sprawozdania z KRS w formacie maszynowym, eksport z księgi, ewidencja czasu, umowy. Nie zestawienia przygotowane pod tezę. Jeśli danych brakuje, mówię to na początku, a nie w podsumowaniu.

  2. 02

    Normalizacja

    Zdarzenia jednorazowe, transakcje z podmiotami powiązanymi, wynagrodzenie właściciela, koszty niezwiązane z działalnością. Każda korekta ma numer, kwotę i uzasadnienie – obie strony mogą się o nią spierać osobno.

  3. 03

    Model

    Liczby liczą się w pliku, nie w mojej głowie. Zmiana założenia przelicza cały model, a kontrole domknięcia pilnują, żeby bilans się spinał i przepływy schodziły do zera.

  4. 04

    Dokument

    Na końcu jest coś, co da się położyć na stole: skoroszyt, raport i prezentacja mówiące tę samą liczbę. Trzy dokumenty, które sobie przeczą, są gorsze niż żaden.

AI i automatyzacja

Liczby liczy maszyna, odpowiada człowiek

Używam modeli językowych i własnych skryptów tam, gdzie praca polega na czytaniu dokumentów i przepisywaniu liczb. Decyzje o korektach, wagach i wniosku zostają po mojej stronie – i są opisane tak, żeby dało się je sprawdzić.

Czyta

Sprawozdania z KRS w XML, eksporty z ksiąg, ewidencje czasu pracy – wczytane i uzgodnione automatycznie, kilkanaście spółek jedną metodą.

Sprawdza

Około stu reguł kontroli ksiąg i kilkaset testów, które wyłapują błędy zanim trafią do raportu. Dokument, który sam siebie sprawdza.

Raportuje

Panel, raport i prezentacja generowane z jednego modelu, po polsku i po francusku – ta sama liczba w każdym miejscu, bez ręcznego przepisywania.

Czego nie oddaję modelowi

Korekt normalizacyjnych, wag metod wyceny, założeń prognozy i wniosku końcowego. Model przyspiesza czytanie i liczenie; odpowiedzialność za liczbę na stole jest moja.

Jak wygląda automatyzacja w praktyce

Słownik

Mówimy tym samym językiem

Połowa nieporozumień przy stole bierze się z tego, że dwie strony rozumieją to samo słowo inaczej. To dziesięć pojęć, które wracają w każdej rozmowie o wartości – z definicją i z błędem, który najczęściej przy nich popełniamy.

10 pojęć
  • Częsty błąd

    Porównywanie wartości przedsiębiorstwa jednej spółki z ceną udziałów drugiej. To dwie różne liczby i różnią się o dług netto.

  • Częsty błąd

    Mylenie EBITDA z przepływem pieniężnym. Pomija kapitał obrotowy, nakłady i podatek – spółka z dodatnią EBITDA potrafi upaść.

  • Częsty błąd

    Traktowanie całego salda gotówki jako nadwyżkowej. Część jest kapitałem obrotowym potrzebnym do działania i nie da się jej wyjąć.

  • Częsty błąd

    Pomijanie go przy wzroście. Rosnąca sprzedaż zawsze zjada gotówkę przez kapitał obrotowy – to główny powód, dla którego rosnące spółki upadają.

  • Częsty błąd

    Branie wag z bieżącego bilansu księgowego zamiast z wartości docelowych. Wtedy wycena zależy od przypadkowego stanu na dzień bilansowy.

  • Częsty błąd

    Niedocenianie jej wagi. To zwykle 60–80% całej wyceny, więc drobna zmiana założenia o wzroście przesuwa wynik bardziej niż cała prognoza.

  • Częsty błąd

    Korekta bez dowodu. Sprzedający zawsze normalizuje w górę, kupujący w dół – rozstrzyga dokument, nie deklaracja.

  • Częsty błąd

    Sięganie po mnożniki spółek giełdowych dla małej spółki prywatnej. Orientacyjne widełki dla polskich MŚP w latach 2025–2026 to 3–6× dla małych i 5–8× dla średnich – zależnie od branży, wzrostu i jakości danych.

  • Częsty błąd

    Pomijanie tego testu. Zdrowe spółki utrzymują konwersję powyżej 70–80%; trwale niższa oznacza, że zysk zostaje w należnościach.

  • Częsty błąd

    Czytanie tego wskaźnika bez kontekstu. W praktyce polskich banków (2025–2026) komfortowe finansowanie sięga około 3,0×; powyżej 4,0× rozmowa dotyczy już restrukturyzacji, nie rozwoju.

Z LinkedIn

Co ostatnio publikuję

Krótkie posty o liczbach w firmie – każdy prowadzi do kalkulatora albo artykułu, który rozwija temat.

  • Cztery geometryczne dźwignie na granatowym tle z siatką

    9 października 2026

    Podwyżka cen o 3 % może dać więcej niż rok walki o nowych klientów.

    W firmie z marżą EBITDA 9 % podnosi wynik o około jedną czwartą – nawet gdy zakładam, że 30 % efektu ucieknie razem z częścią wolumenu. Cięcie kosztów stałych o 5 % daje zwykle drugie tyle. Skrócenie spływu należności o…
  • Dwa geometryczne elementy układanki zbliżające się do siebie; tylko część krawędzi pasuje i świeci turkusem

    8 października 2026

    Siedem liczb, zanim zapłacisz za due diligence.

    Przejęcie ma sens, gdy trzy rzeczy są prawdziwe naraz: cel pasuje do Twoich klientów i produktów, synergie da się wskazać na konkretnych pozycjach kosztów, nie „około 10 %”, dług grupy po transakcji zostaje poniżej…

  • Grafika do posta na LinkedIn: Każda liczba w wycenie powinna mieć źródło, które druga strona może sprawdzić. Także ta pierwsza, orientacyjna.

    7 października 2026

    Każda liczba w wycenie powinna mieć źródło, które druga strona może sprawdzić. Także ta pierwsza, orientacyjna.

    Zrobiłem kalkulator wyceny, który nie ukrywa metody: DCF i mnożnik liczone obok siebie, wszystkie parametry na wierzchu (WACC, wzrost, mnożnik EBITDA), a wynik podany jako widełki, nie jako „Twoja firma jest warta X…

  • Most nad przepaścią, z którego po drodze odpadają szare bloki; na drugi brzeg dociera mniejsza turkusowa bryła

    6 października 2026

    „6× EBITDA” to nie jest cena za Twoje udziały.

    Wycena i mnożniki mówią o przedsiębiorstwie. Umowa sprzedaży – o udziałach. Pomiędzy jest most: dług netto, quasi-dług i kapitał obrotowy. W przykładzie z mojego kalkulatora most zabiera 20 % wartości firmy. I to jest…

  • Grafika do posta na LinkedIn: Budżet roczny mówi, czy firma zarobi. Nie mówi, czy w trzecim tygodniu listopada będzie na pensje.

    5 października 2026

    Budżet roczny mówi, czy firma zarobi. Nie mówi, czy w trzecim tygodniu listopada będzie na pensje.

    Do tego służy prognoza gotówki na 13 tygodni: kwartał do przodu, tydzień po tygodniu, wpływy i wypływy z konkretnymi datami – nie „średnio w miesiącu". Trzynaście, bo tyle widać z realną precyzją: faktury już…

  • Grafika do posta na LinkedIn: Pracownik „na rękę" a pracownik w koszcie firmy to dwie różne liczby – i rzadko widzą je obie strony naraz.

    2 października 2026

    Pracownik „na rękę" a pracownik w koszcie firmy to dwie różne liczby – i rzadko widzą je obie strony naraz.

    Do brutto dochodzą składki pracodawcy (emerytalna, rentowa, wypadkowa, FP, FGŚP), ewentualnie PPK. Kandydat porównuje netto na etacie z fakturą na B2B i te porównania zwykle są nieuczciwe wobec jednej ze stron…

Wszystkie posty na moim profilu

Narzędzie

Policz orientacyjną wartość swojej firmy

Ten sam schemat, którym zaczynam każdą wycenę: prognoza zdyskontowana i metoda porównawcza, uzgodnione wagami, a na końcu most od wartości przedsiębiorstwa do wartości udziałów. Wynik jest orientacyjny i nie zastępuje wyceny.

Wartość udziałów

16,9mln zł

Wrażliwość na koszt kapitału ±1 pp: 15,9 – 18,1 mln zł

Metoda dochodowa
19,5 mln zł
Metoda porównawcza
18,0 mln zł
Wartość przedsiębiorstwa
18,9 mln zł
Most do wartości udziałów
−2,0 mln zł

Model dyskontuje przepływ liczony jako EBITDA po podatku pomniejszona o nakłady odtworzeniowe i przyrost kapitału obrotowego (przyjęte 4% przychodu). Wynik jest szacunkiem opartym na siedmiu liczbach – prawdziwa wycena wymaga normalizacji wyniku, przeglądu umów i sprawdzenia danych źródłowych.

Chcę policzyć to porządnie

Od metody do wartości udziałów

Skąd bierze się kwota po prawej. Każdy krok da się zakwestionować osobno, i o to chodzi.

19,5Metoda dochodowa-0,6Korekta porównawcza18,9Wartość przedsiębiorstwa-2,0Dług netto16,9Wartość udziałówmln zł
Korekta porównawcza to nie różnica między metodami, tylko jej czterdzieści procent – tyle wynosi waga metody porównawczej w wyniku łącznym.

Polska w liczbach

Ściągawka przedsiębiorcy: inflacja, płace, stopy, kursy

Dwanaście wskaźników z danych GUS, NBP, Eurostatu i EBC w jednym miejscu: wybierasz okres od 2015 roku, a każda liczba przelicza się sama. Z prognozą na 2027 i ściągawką PDF do pobrania.

  • Wzrost cen+56,6 %ceny 2025 wobec 2015 (CPI)
  • Płaca minimalna 20274 950 zł+3,0 % wobec poprzedniego roku
  • WIBOR 3M3,84 %średnia z miesiąca, IX 2026
  • Kurs EUR4,3756 złśrednia z miesiąca, X 2026

Pytania

Zanim napiszesz

Sześć pytań, które padają w pierwszej rozmowie – i odpowiedzi, które zwykle daję.

Jak wygląda start współpracy?

Krótka rozmowa o problemie (bez zobowiązań), potem lista danych, których potrzebuję, i propozycja zakresu z terminem. Pracę zaczynam po akceptacji zakresu – nie ma etapu „wyceny wyceny”.

Ile trwa wycena albo analiza?

Wycena: dwa do czterech tygodni od kompletu danych. Rachunek płynności na trzynaście tygodni: kilka dni. Analiza rentowności z rachunkiem segmentowym: dwa do trzech tygodni, zależnie od jakości ksiąg. Najwięcej czasu zajmują pytania o dane, nie liczenie.

Jakich danych potrzebujesz?

Sprawozdań finansowych (najlepiej pliki XML z KRS), zestawienia obrotów i sald, eksportu z księgi za analizowany okres, umów istotnych i informacji o długu. Do rentowności – także ewidencji czasu pracy albo kluczy podziału kosztów. Jeśli czegoś brakuje, mówię to na początku.

Co z poufnością?

Umowa o zachowaniu poufności przed pierwszym plikiem, dane przechowywane lokalnie i szyfrowane, żadnych nazw klientów na tej stronie ani w materiałach. Opisy projektów w portfolio są zanonimizowane: branża, problem, efekt.

Kto liczy, a kto odpowiada?

Liczą narzędzia – skrypty, modele, w części modele językowe. Odpowiadam ja: za korekty, założenia i wniosek. Każda liczba w dokumencie ma źródło, które druga strona może sprawdzić, i to jest zasada, od której nie odstępuję.

Czy pracujesz zdalnie i poza Warszawą?

Tak – większość pracy odbywa się na danych, nie w biurze klienta. Spotkania w Warszawie albo online; dla klientów z całej Polski i dla firm z kapitałem zagranicznym (po angielsku, po francusku na poziomie roboczym).

Masz konkretny problem z liczbami?

Napisz w dwóch zdaniach, o co chodzi. Odpowiem, czy to moja robota, i ile mniej więcej zajmie.

Porozmawiajmy